Planejamento de CAPEX para máquinas empacotadoras automáticas industriais: como justificar o investimento?
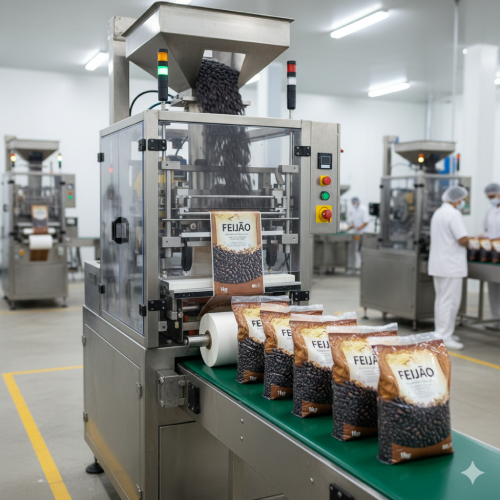
Para justificar o investimento em uma máquina empacotadora industrial, é preciso demonstrar quanto a empresa desembolsará, quais resultados poderá obter e em quanto tempo esses ganhos compensarão o capital aplicado. Uma proposta consistente reúne custos completos, dados reais da produção, projeções de demanda e riscos de implantação. A velocidade anunciada do equipamento, sozinha, não sustenta a decisão.
Este material foi criado em parceria com inmach Máquinas e Equipamentos, referência nacional e especialistas na fabricação e venda de empacotadoras automáticas industriais. Juntos, esperamos que o conteúdo a seguir seja muito útil como fonte de orientação sobre o assunto, ajudando compradores e gestores a avaliar o investimento com mais clareza.
A questão central é entender o que mudará no resultado da fábrica depois da instalação. A empresa reduzirá desperdícios? Conseguirá atender pedidos que hoje recusa? Diminuirá gastos com horas extras? Terá mais regularidade no peso e na selagem? Quando essas respostas recebem números, responsáveis e critérios de verificação, o projeto fica muito mais convincente.
O que é CAPEX no empacotamento industrial?
CAPEX é o investimento destinado à aquisição, ampliação ou melhoria de ativos utilizados pela empresa durante vários períodos. Na indústria, isso pode envolver máquinas, instalações e adaptações necessárias para colocar uma nova estrutura produtiva em funcionamento.
No empacotamento, o planejamento precisa considerar o conjunto necessário para entregar embalagens prontas dentro do padrão esperado. Dependendo da aplicação, comprar apenas o equipamento principal não resolve a necessidade da linha.
Podem ser necessários sistemas de alimentação, dosagem, transporte, inspeção e integração com outras etapas. Também entram na avaliação as condições do prédio e a infraestrutura disponível.
Existe uma distinção importante: o orçamento completo do projeto pode incluir desembolsos que não serão classificados contabilmente como CAPEX. Treinamento, despesas de partida e capital de giro, por exemplo, precisam aparecer na análise financeira, mesmo quando recebem outro tratamento contábil.
A classificação deve ser validada pela área responsável. Para decidir a compra, o essencial é conhecer todo o dinheiro necessário até a operação atingir condições estáveis.
Qual é a diferença entre CAPEX e OPEX?
CAPEX está relacionado ao investimento no ativo. OPEX corresponde às despesas recorrentes necessárias para operar e manter o processo.
Energia, manutenção, materiais de consumo e serviços periódicos são exemplos de gastos operacionais.
Uma máquina pode ter preço de aquisição atraente e exigir despesas elevadas durante o uso. Outra pode demandar um desembolso inicial maior, mas apresentar melhor desempenho econômico ao longo da operação.
Por isso, os investimentos em automação devem ser avaliados considerando aquisição, funcionamento, manutenção e capacidade efetivamente aproveitada.
Comece pelo problema que precisa ser resolvido
Antes de solicitar propostas, descreva o problema atual em termos objetivos. “Precisamos modernizar a fábrica” é uma justificativa ampla demais para orientar uma compra.
Uma necessidade bem definida seria: “O setor de empacotamento limita a produção nos períodos de maior demanda e exige horas extras para cumprir os pedidos confirmados”.
Outra possibilidade: “A variação na dosagem provoca entrega de produto acima do necessário, aumentando o custo por embalagem”.
Essas descrições ajudam a identificar quais características técnicas realmente importam. Também permitem comparar o resultado esperado com a situação atual.
Registre uma base de comparação confiável
Levante dados de um período representativo, incluindo produtos, turnos e condições diferentes. Evite usar somente o melhor dia de produção ou uma semana excepcionalmente ruim.
Observe principalmente:
- Quantidade de embalagens aprovadas por turno.
- Horas efetivamente trabalhadas.
- Tempo gasto em limpeza e troca de produto.
- Frequência e duração das paradas.
- Consumo de material de embalagem.
- Perdas de produto e retrabalho.
- Despesas com horas extras.
- Pedidos atrasados por falta de capacidade.
Identifique a origem de cada número. Relatórios de produção, apontamentos de manutenção e registros de compras tornam a proposta mais confiável do que estimativas baseadas apenas na percepção da equipe.
Quando faltarem dados, vale medir o processo antes de fechar a especificação. Um diagnóstico curto e bem conduzido pode evitar uma compra inadequada.
Verifique se o empacotamento é realmente o gargalo
Aumentar a velocidade de uma etapa não garante aumento de produção na fábrica inteira.
Se o preparo do produto não consegue alimentar o equipamento, a máquina ficará esperando. Se o encaixotamento não acompanha a saída, haverá acúmulo de embalagens e interrupções.
O diagnóstico deve acompanhar o caminho completo do produto, desde a alimentação até a movimentação da carga final.
Também é necessário diferenciar falta de capacidade de problemas de organização. Abastecimento irregular, manutenção atrasada e trocas mal planejadas podem reduzir a entrega de uma linha que ainda possui capacidade disponível.
Compare alternativas antes de escolher
O projeto fica mais sólido quando apresenta outras possibilidades avaliadas, como:
- Recuperar ou adaptar o equipamento existente.
- Melhorar o abastecimento da linha.
- Reorganizar turnos e programação.
- Automatizar somente a etapa limitante.
- Substituir o conjunto atual.
- Implantar uma linha adicional.
A comparação deve considerar custo, prazo, capacidade útil e limitações de cada alternativa.
Em alguns casos, uma intervenção menor atende à necessidade imediata. Em outros, insistir em uma estrutura limitada mantém despesas recorrentes e adia uma solução necessária.
Dimensione a máquina para a operação real
A capacidade informada em uma proposta comercial precisa ser interpretada dentro das condições de teste.
Produto, peso da embalagem, material utilizado, alimentação e configuração influenciam o desempenho. Uma velocidade atingida com determinado produto não deve ser automaticamente aplicada a outro.
O dimensionamento também precisa considerar a variedade de itens. Uma fábrica com muitos formatos e lotes curtos pode perder mais tempo em trocas do que ganhar com uma velocidade máxima elevada.
Calcule a capacidade aproveitável
Considere um exemplo hipotético: um equipamento produz 40 embalagens por minuto durante um turno de 8 horas. Sua capacidade teórica seria de 19.200 embalagens.
Se o aproveitamento combinado de tempo, ritmo e qualidade for estimado em 70%, a entrega projetada será de 13.440 embalagens aprovadas por turno.
Esse percentual é apenas ilustrativo. Na análise real, deve ser sustentado por testes e condições verificáveis.
A memória de cálculo precisa deixar claro o que já está incluído. Se as perdas de qualidade já foram consideradas no aproveitamento, não devem ser descontadas novamente.
Avalie flexibilidade e expansão
Além da demanda atual, considere formatos futuros, mudanças de peso e possibilidade de integração.
Uma reserva de capacidade pode fazer sentido quando existe previsão consistente de crescimento. Entretanto, capacidade ociosa também representa capital comprometido.
A pergunta é quanto dessa capacidade adicional a empresa tem condições de utilizar, em qual prazo e com qual margem.
O que incluir no orçamento do projeto?
O valor da máquina é apenas uma parte do desembolso.
Para evitar surpresas, solicite uma proposta com escopo claro e identifique o que será fornecido, instalado, testado e entregue em funcionamento.
Equipamentos e acessórios
Conforme a aplicação, o projeto pode exigir:
- Sistema de alimentação.
- Dosador adequado ao produto.
- Transportadores de entrada e saída.
- Componentes para diferentes formatos.
- Recursos de inspeção.
- Dispositivos de identificação das embalagens.
- Integração com etapas posteriores.
Esses itens precisam estar associados a uma necessidade real. Acrescentar recursos sem aplicação definida pode aumentar o investimento e a complexidade de manutenção.
Infraestrutura e implantação
Avalie instalações elétricas, ar comprimido, acesso para movimentação, espaço de manutenção e condições do piso.
Inclua transporte, descarga, posicionamento, montagem, testes e eventuais adaptações da área produtiva.
A implantação também pode exigir uma interrupção temporária da produção. Caso seja necessário formar estoque antecipadamente ou contratar apoio durante a transição, esses impactos devem entrar no planejamento.
Partida e reserva para imprevistos
A equipe precisará aprender a operar, ajustar, limpar e manter o novo sistema. Durante essa fase, a produtividade pode ficar abaixo da meta.
Considere materiais utilizados em testes, assistência inicial e peças críticas recomendadas para a operação.
Preveja uma reserva compatível com as incertezas identificadas. Projetos com adaptações ainda indefinidas exigem uma abordagem diferente de instalações simples em áreas já preparadas.
A reserva deve ter justificativa. Ela não substitui o levantamento cuidadoso do escopo.
Como transformar melhorias em ganhos financeiros?
A análise deve considerar a diferença entre continuar com a operação atual e implantar a solução proposta.
O ganho precisa representar redução de desembolso ou geração adicional de caixa. Benefícios operacionais também importam, mas nem todos podem ser tratados como economia imediata.
Redução de perdas de produto
Considere uma operação que produza 200.000 embalagens mensais e consiga reduzir em 2 gramas o excesso médio de produto por unidade.
A diferença representa 400 kg por mês. Se o custo relevante do produto for de R$ 20,00 por kg, a economia potencial será de R$ 8.000,00 mensais.
O cálculo precisa preservar a quantidade declarada e os critérios de qualidade aplicáveis. O objetivo é reduzir a variabilidade e o excesso desnecessário, mantendo a conformidade das embalagens.
Também é importante usar o custo adequado do produto. O preço de venda não representa automaticamente o valor economizado na redução de perdas.
Menor consumo de embalagem
Falhas de formação, selagem ou ajuste podem consumir material sem gerar unidades comercializáveis.
Compare o consumo necessário para produzir a mesma quantidade de embalagens aprovadas antes e depois da mudança.
Se a solução exigir um material mais caro, essa diferença deve ser descontada. Uma redução percentual de desperdício não garante economia quando o custo do insumo muda significativamente.
Horas extras e reorganização da equipe
A redução de horas extras pode produzir economia direta, desde que essas horas realmente deixem de ocorrer.
Já a transferência de um operador para outra atividade não reduz automaticamente a folha de pagamento. Nesse caso, o benefício pode ser aumento de capacidade, melhoria do serviço ou contratação futura evitada.
Apresente cada efeito separadamente. Isso evita transformar produtividade em uma economia financeira que não aparecerá no caixa.
Vendas adicionais
Produzir mais gera retorno quando existe demanda e capacidade de atendimento.
Use a margem de contribuição das vendas adicionais, descontando os custos variáveis necessários para realizá las. Não utilize o faturamento integral como benefício do projeto.
Se a expansão depender de clientes ainda não conquistados, trate essa parcela com maior incerteza.
Exemplo de cálculo para justificar o investimento
Considere um projeto hipotético com os seguintes desembolsos:
- Equipamento principal: R$ 300.000,00.
- Alimentação e integração: R$ 55.000,00.
- Adequações de infraestrutura: R$ 25.000,00.
- Transporte e instalação: R$ 15.000,00.
- Treinamento e materiais de partida: R$ 10.000,00.
- Reserva para imprevistos: R$ 15.000,00.
O desembolso previsto soma R$ 420.000,00. Esse é o orçamento financeiro do exemplo, sem presumir que todos os itens tenham a mesma classificação contábil.
Após a estabilização, a empresa projeta os seguintes benefícios mensais:
- Redução de perdas de produto: R$ 8.000,00.
- Economia de material de embalagem: R$ 3.000,00.
- Redução efetiva de horas extras: R$ 5.000,00.
- Margem de contribuição de vendas adicionais: R$ 7.000,00.
Os benefícios totalizam R$ 23.000,00 por mês.
Se o aumento das despesas com energia, manutenção e consumíveis for de R$ 5.000,00 mensais, o ganho operacional líquido estimado será de R$ 18.000,00 por mês.
Qual seria o prazo de retorno?
O payback simples resulta da divisão do desembolso inicial pelo ganho líquido periódico:
R$ 420.000,00 ÷ R$ 18.000,00 = aproximadamente 23,3 meses.
Esse prazo pressupõe ganhos constantes desde o início. Na prática, a fase de adaptação pode prolongar o retorno.
Se a operação gerar somente R$ 9.000,00 mensais nos primeiros 3 meses e R$ 18.000,00 nos meses seguintes, a recuperação simples acontecerá em aproximadamente 24,8 meses após o início operacional.
O exemplo não inclui efeitos tributários, financiamento ou capital de giro adicional. Esses elementos precisam ser incorporados quando relevantes para o projeto real.
Além disso, valores pagos antes da entrada em operação afetam o prazo contado desde o primeiro desembolso.
Quais indicadores apresentar à diretoria?
O payback facilita a comunicação, mas não mostra sozinho toda a qualidade econômica do projeto.
Uma avaliação de investimento pode combinar prazo de recuperação, valor presente líquido e análise de sensibilidade. Esses métodos permitem examinar o retorno e a influência das premissas sobre o resultado
Payback simples
Indica o tempo necessário para que os ganhos acumulados recuperem o investimento, sem considerar o valor do dinheiro no tempo.
É útil para visualizar a exposição inicial de caixa, mas não representa uma medida completa de rentabilidade.
Valor presente líquido
O valor presente líquido, ou VPL, traz os fluxos futuros para uma mesma data usando uma taxa de desconto.
Essa taxa deve refletir o critério financeiro adotado pela empresa e ser coerente com os fluxos analisados.
Um VPL positivo indica que o projeto supera a remuneração exigida nas premissas utilizadas. O resultado continua dependendo da qualidade das projeções.
Taxa interna de retorno
A taxa interna de retorno, ou TIR, ajuda a comparar o retorno calculado do projeto com a taxa mínima aceita pela empresa.
Ela deve ser analisada junto ao VPL, ao prazo e aos riscos, especialmente quando as alternativas exigem valores de investimento diferentes.
A apresentação pode ser simples. A memória de cálculo, porém, precisa permitir a conferência dos números.
Trabalhe com cenários e sensibilidade
Uma justificativa robusta mostra o que acontece quando a operação entrega menos do que o esperado.
Monte pelo menos três cenários:
- Conservador, com adaptação mais lenta e ganhos menores.
- Base, sustentado pelas evidências disponíveis.
- Favorável, com melhor aproveitamento e demanda comprovável.
No exemplo anterior, um ganho líquido de R$ 12.000,00 mensais levaria a um payback simples de 35 meses. Com R$ 18.000,00, seriam aproximadamente 23,3 meses. Com R$ 24.000,00, seriam 17,5 meses.
Essas contas consideram ganhos constantes e servem apenas para comparação.
Descubra quais premissas mais influenciam o resultado
Teste mudanças no volume vendido, no desperdício reduzido, nas despesas de manutenção e no prazo de instalação.
Uma pergunta útil é: o projeto continua atrativo sem as vendas adicionais?
No exemplo, retirar os R$ 7.000,00 de margem adicional reduziria o ganho líquido mensal para R$ 11.000,00. O retorno simples passaria para aproximadamente 38,2 meses.
Essa diferença mostra quanto a justificativa depende da expansão comercial. A diretoria poderá avaliar essa dependência de forma explícita.
Considere o caixa necessário para crescer
O aumento da produção pode exigir compras maiores de produto, embalagens e outros insumos antes do recebimento das vendas.
Também pode elevar estoques e valores a receber. Esse dinheiro é capital de giro e precisa aparecer na análise, mesmo sem fazer parte do preço do equipamento.
Considere ainda o calendário de pagamentos da aquisição, o prazo de fabricação e a data prevista para início dos ganhos.
Caso exista financiamento, avalie separadamente a capacidade econômica do projeto e as condições da dívida. Juros e parcelas não devem ser inseridos de forma que o custo do capital seja contado duas vezes.
A estrutura final deve ser validada pela área financeira, com premissas claras sobre tributos, depreciação, valor residual e horizonte de análise.
Como comparar propostas comerciais?
Envie a mesma especificação aos participantes da cotação. Caso cada proposta considere produtos, velocidades ou acessórios diferentes, a comparação de preços será pouco útil.
Informe pesos, materiais de embalagem, características do produto, jornada, variedade de formatos e condições de instalação.
Avalie também facilidade de limpeza, acesso para manutenção, disponibilidade de peças e suporte técnico.
Defina critérios de aceitação
Antes de fechar a compra, estabeleça como o desempenho será verificado.
Os testes podem considerar:
- Produção sustentada durante um período definido.
- Percentual de embalagens aprovadas.
- Regularidade de peso.
- Qualidade da selagem.
- Tempo de troca de formato.
- Funcionamento com o produto real.
Sempre que possível, utilize amostras representativas e o material de embalagem previsto.
Uma demonstração curta em condições ideais não substitui uma avaliação compatível com a rotina da fábrica.
Organize a implantação e acompanhe os resultados
Defina responsáveis pela preparação da área, recebimento, instalação, treinamento e liberação da produção.
O cronograma deve incluir dependências. Não adianta receber a máquina se a infraestrutura estiver incompleta ou se os materiais para teste ainda não tiverem chegado.
Também estabeleça quem acompanhará o resultado após a partida.
Compare os indicadores previstos com os realizados em intervalos definidos, como 30, 60 e 90 dias. Analise diferenças de volume, desperdício, custo e disponibilidade.
Quando o ganho ficar abaixo da meta, investigue a causa antes de concluir que o equipamento não atende. Alimentação irregular, produto fora de especificação ou treinamento incompleto podem comprometer a entrega.
Esse acompanhamento transforma os investimentos em automação em projetos com responsabilidade sobre resultados, e não apenas sobre a instalação.
Como apresentar a justificativa final?
A proposta executiva deve permitir que a diretoria compreenda rapidamente a decisão.
Apresente o problema atual, as alternativas avaliadas, o desembolso completo, os ganhos previstos e os riscos mais relevantes. Mostre também o cenário conservador e as condições necessárias para atingir o resultado.
Deixe a documentação técnica e a memória de cálculo disponíveis para conferência.
Evite promessas genéricas de produtividade. Uma justificativa convincente explica de onde virá cada benefício e quem será responsável por confirmar sua realização.
Quando o investimento está bem justificado?
O investimento está bem fundamentado quando resolve uma limitação comprovada, cabe no planejamento de caixa e apresenta retorno aceitável mesmo diante de variações razoáveis nas premissas.
A escolha exige equilíbrio entre capacidade, flexibilidade, custo de operação e suporte. O menor preço de compra pode não representar a melhor decisão, assim como a maior velocidade pode não trazer o melhor resultado.
Antes de aprovar, confirme o escopo, valide os testes e revise as contas com produção, manutenção, qualidade e financeiro. Com esse trabalho, a compra deixa de depender de expectativas vagas e passa a se apoiar em uma necessidade concreta da fábrica e em ganhos que podem ser acompanhados.